Отправить резюме
Содержание
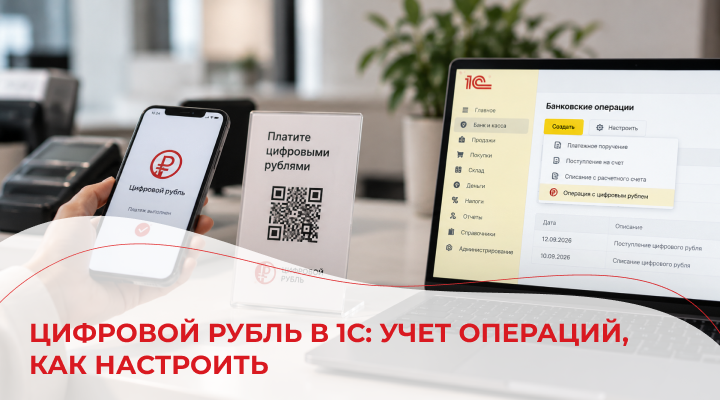
С 1 сентября 2026 года цифровой рубль перестал быть экспериментальной технологией и стал обязательным платежным инструментом для части российского бизнеса. Компании с выручкой свыше 120 млн рублей, работающие с физическими лицами и обсуживающиеся в банке-участнике платформы цифрового рубля, теперь обязаны принимать оплату в цифровой форме национальной валюты. Для бухгалтеров это означает необходимость настроить учет цифрового рубля в 1С и отражать операции с новым видом денежных средств в соответствии с требованиями Минфина.
Цифровой рубль — это третья форма российского рубля, которая существует наравне с наличными и безналичными деньгами. Его выпускает Банк России, а хранится он не на обычном банковском счете, а на специальной платформе Центробанка в цифровом кошельке. Важное отличие от безналичных средств: цифровые рубли представляют собой прямое обязательство Банка России, а не требование к коммерческому банку. Для бухгалтерского учета это означает, что остаток на кошельке отражается как денежные средства, но с обособлением от расчетных и специальных счетов.
Правовой основой служит Федеральный закон № 161-ФЗ, а методологию учета определило Информационное сообщение Минфина России от 18.09.2023 № ИС-учет-47. Согласно документу, организации вправе самостоятельно выбрать способ отражения цифровых рублей в учете и закрепить решение в учетной политике.
Обязанность принимать оплату цифровыми рублями вводится поэтапно. С 1 сентября 2026 года она распространяется на продавцов и исполнителей, одновременно соответствующих двум критериям:
При этом компания должна быть клиентом банка-участника платформы цифрового рубля, то есть иметь с ним договор банковского счета или договор об использовании корпоративного электронного средства платежа. Системно значимым банк при этом быть не обязан: список участников платформы постоянно расширяется, и подключиться к ней могут самые разные кредитные организации.
Вторая волна начнется 1 сентября 2027 года: порог выручки снизится до 30 млн рублей. С 1 сентября 2028 года принимать цифровые рубли должны будут все продавцы с выручкой от 20 млн рублей, независимо от банка.
Важно: компания вправе подключиться к приему цифровых рублей раньше обязательного срока. Это позволяет не только выполнить требования заранее, но и использовать новую форму валюты для расчетов между юридическими лицами, экономя на банковских комиссиях. Для расчетов между юр. лицами (B2B) прием цифровых рублей — это право, а не обязанность.
Счет цифрового рубля — это не банковский счет в привычном понимании, а запись в цифровом кошельке на платформе Банка России. Организация может открыть только один такой счет.
Порядок действий:
После открытия счета необходимо внести изменения в учетную политику и разработать внутренний порядок работы с цифровыми рублями.
Поддержка цифрового рубля появилась в «1С:Бухгалтерии 8» начиная с версии 3.0.148. Если вы используете более ранний релиз, сначала выполните обновление конфигурации.
Минфин рекомендует три варианта организации учета:
Важно понимать: в типовой конфигурации «1С:Бухгалтерия 8» счет 53 отсутствует. Разработчики реализовали поддержку цифрового рубля через уже существующие счета — 55 или 51 (в зависимости от выбранного варианта учета). Если ваша учетная политика предполагает использование счета 53, как рекомендует Минфин, его потребуется добавить в план счетов вручную. Операции по поступлению и списанию цифровых рублей в типовой конфигурации вводятся документами с ручным заполнением проводок — прямой интеграции платформы Банка России с 1С не предусмотрено.
Для начала работы с цифровым рублем в 1С:Бухгалтерия:
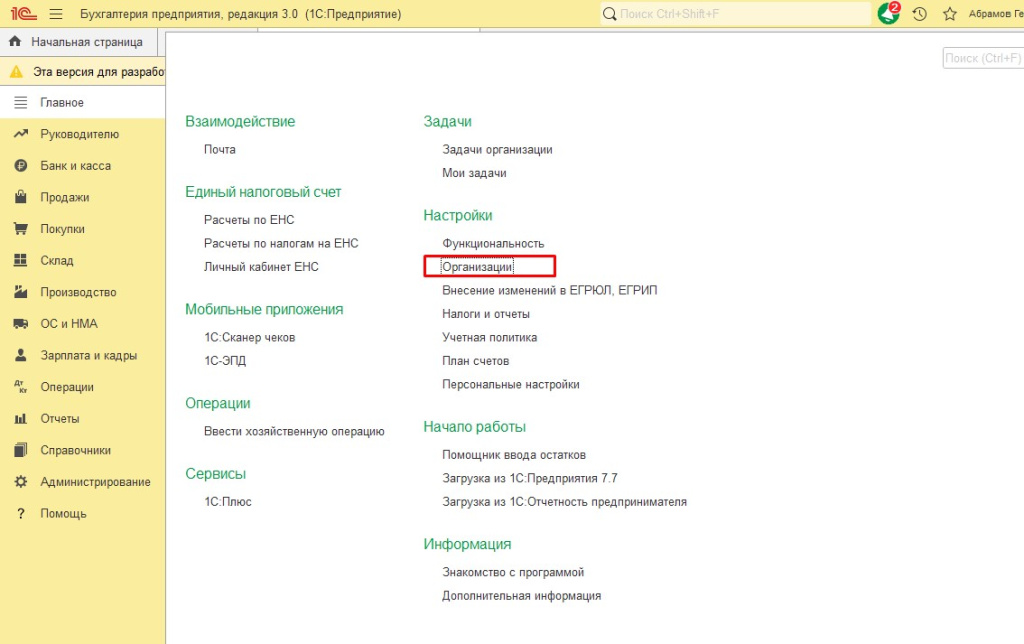
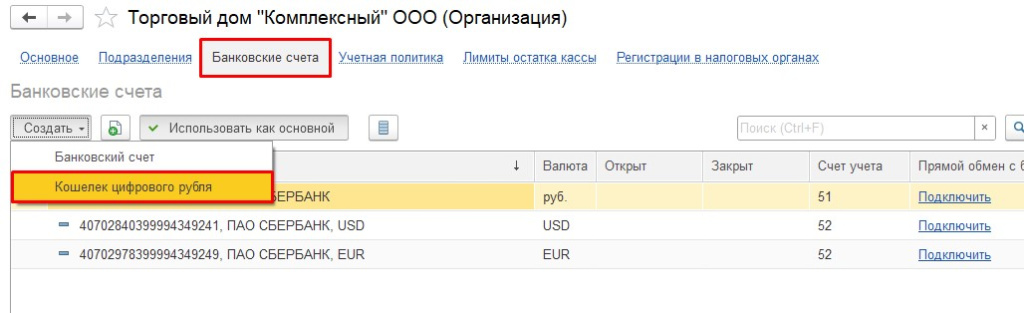
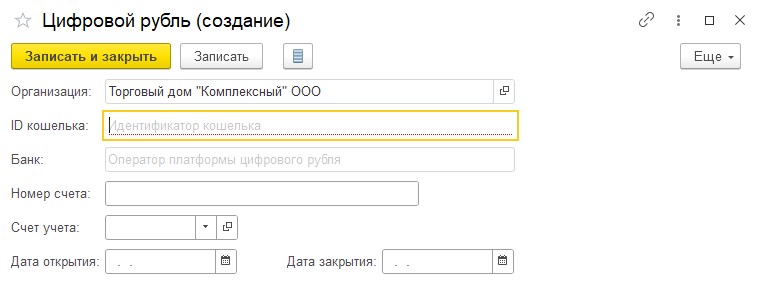
Начиная с версии 3.0.191 в 1С:Бухгалтерия появилась возможность выгружать в банк данные для заполнения распоряжений по счету цифрового рубля. Используется документ «Платежное поручение».
Доступны операции по оплате поставщику и по переводу между своими счетами. После заполнения платежного поручения выгрузите его в файл и загрузите в личном кабинете банка. Там создадутся черновики распоряжений для платформы цифрового рубля, их потребуется подписать и отправить на исполнение непосредственно в банковском интерфейсе. После исполнения выгрузите историю операций из банка и загрузите в 1С как банковскую выписку.
Функционал пока доступен только для юридических лиц. Для индивидуальных предпринимателей массовое внедрение и полноценная поддержка планируются позднее.
Основанием для проводок служит не банковская выписка, а «Извещение об исполнении распоряжения», которое формирует платформа цифрового рубля. В 1С это извещение, как правило, вводится вручную — информация попадает в программу через выписку банка-участника. Типовые проводки при использовании счета 53 (или 55/51 в зависимости от выбранного варианта):
Остаток цифровых рублей на счете подлежит инвентаризации в те же сроки, что и остальные денежные средства. До конца 2026 года действует льготный период: комиссии за переводы и платежи для бизнеса не взимаются. С 2027 года тарифы будут введены, по заявлениям ЦБ, они должны стать одними из самых низких на платежном рынке.
При оплате от покупателя цифровыми рублями используется универсальный платежный код (УПК) — аналог QR-кода. Покупатель считывает код и выбирает способ расчета: СБП, банковский сервис или цифровой рубль.
В 1С поступление отражается документом «Поступление на расчетный счет» с видом операции «Поступление от покупателя». В качестве счета учета выбирается 53 (или 55/51). Начиная с версии 3.0.205 в программе появился новый способ оплаты «Цифровой рубль» для розничных продаж.
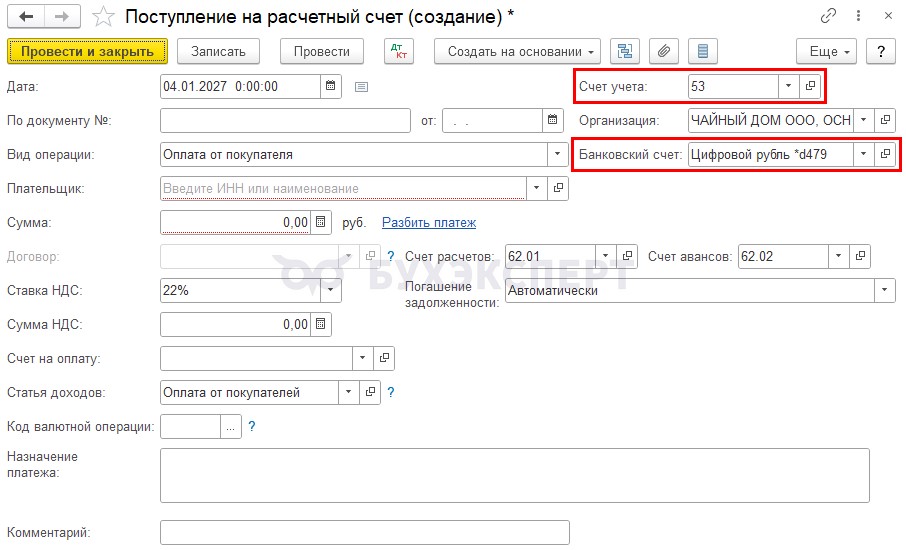
Если оплата поступает через эквайринг, банк-эквайер перечисляет средства на кошелек цифрового рубля, и в 1С это отражается как обычное поступление.
Для оплаты поставщику цифровыми рублями создайте документ «Платежное поручение» с видом операции «Перечисление поставщику». Укажите счет списания — 53 (или 55/51). После выгрузки в банк и исполнения распоряжения создается проводка: Дебет 60 Кредит 53.
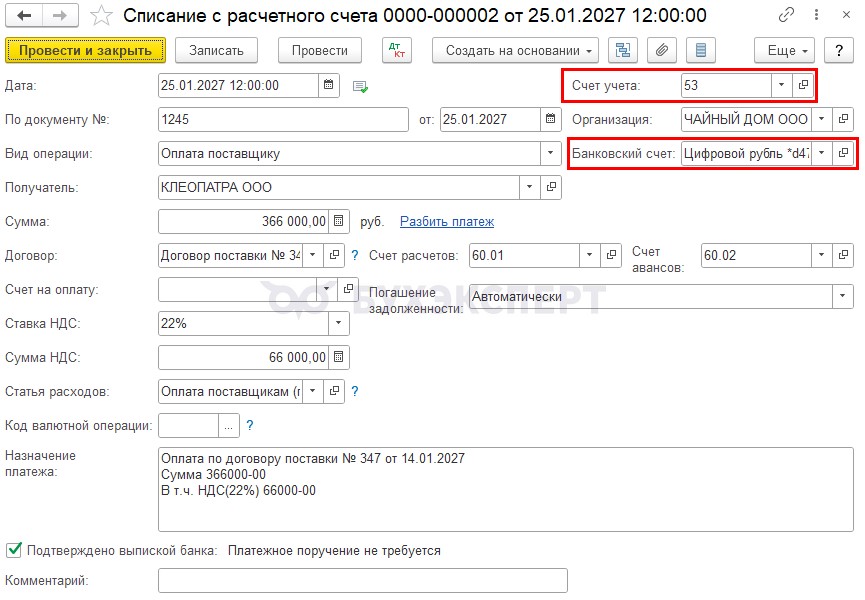
Если поставщик не подключен к приему цифровых рублей, оплата технически невозможна. Перед отправкой убедитесь, что у контрагента открыт счет цифрового рубля.
Отказ от приема цифровых рублей от физических лиц, когда такая обязанность установлена законом, квалифицируется как нарушение прав потребителей. С 9 января 2026 года в статью 14.8 КоАП РФ были внесены изменения, существенно увеличившие штрафы: для должностных лиц — до 150 000 рублей, для юридических лиц — до 500 000 рублей. Эти санкции применяются за нарушение прав потребителей в целом; прямой отдельной ответственности именно за отказ в приеме цифрового рубля на сегодняшний день не установлено, однако жалоба клиента может привести к применению общих штрафов по ст. 14.8 КоАП РФ.
Однако финансовые последствия — не главный риск. Отказ от подключения к платформе цифрового рубля означает невозможность принимать оплату от клиентов, которые предпочитают новый способ расчета. В условиях поэтапного расширения обязанности по приему цифровой валюты компании, откладывающие подключение, рискуют потерять часть выручки.
Компания «Альфа-Софт» предлагает большой выбор решений для автоматизации бухгалтерского и налогового учета, а также подготовки регламентированной отчетности для различных сфер деятельности. Мы поможем настроить учет цифрового рубля в 1С:Бухгалтерия, обновить конфигурацию до актуальной версии и подготовить учетную политику к работе с новой формой валюты.